
 电脑恢复下载
 首页
 资讯
多条手机和平板产品线或将停止更新,存储成本上涨让厂商难以兜住
手机行业最近有个听着有点吓人的消息。10月24日,数码闲聊站爆料,说多条手机和平板产品线可能停止更新,原因很直白,存储成本太高,继续发布会越卖越亏。
先说清楚这条消息的分量。爆料人没有点名任何品牌和系列,也没有给出具体时间表。所以它目前只是爆料,不是官宣,更不是哪家厂商的正式公告。看到某某品牌要绝迹之类的说法,多半是把猜测当成了结论。
但背后的产业逻辑是成立的,而且比想象中更硬。媒体援引机构测算,中低端机型的内存成本占整机BOM的比例,从2024年第四季度的22%涨到2025年第四季度的27%,到2026年第四季度可能达到34%。同一份测算里,单台机器的内存成本价值增加约16美元,涨了37%。
成本压力往下传导的结果很直接。机构估算,DRAM涨价会让低端、中端、高端机型的BOM分别增加约25%、15%和10%,2026年第二季度还可能再涨10%到15%。对厂商来说,路只剩三条,涨价、减配,或者干脆不做。
现货价也给出了直观感受。DDR4 16Gb颗粒从2025年7月的8.7美元,一度涨到2026年3月的80美元左右,涨幅超过800%,之后回落到60美元出头的高位。存储的涨幅比想象中更凶,波动也比想象中更大。
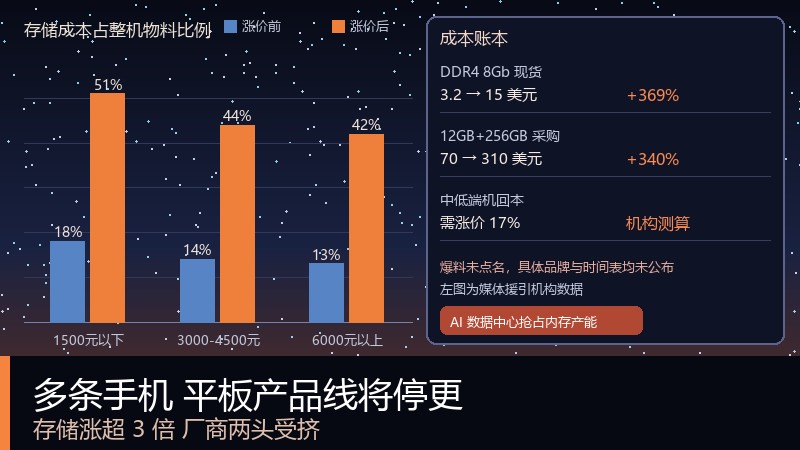
受冲击最重的是低端机。有报道提到,涨价后内存在整机成本中的占比从10%到15%升到20%以上,中低端甚至超过40%,2026年售价低于100美元的机型出货量预计同比下滑近31%。这几乎是整个价格带里最脆弱的一层。
算一笔账更直观。要完全对冲这轮存储涨价,机构测算中低端机型平均售价需要涨约17%,旗舰和高端约7%。低端机涨17%意味着要涨几十块甚至上百块,这一步很难迈出去。
背后的大环境是AI。数据中心对DRAM和NAND的旺盛需求正在挤占消费电子产能,存储厂把产能往高毛利的服务器产品倾斜,智能手机只能接受剩下的溢价。这才是这一轮涨价和成本结构变化的共同源头。
市场其实已经有过不少调整的先例。魅族在2月暂停国内新硬件研发项目,realme把重心更多放到海外,小米18 Ultra被曝可能缺席。需要注意,这些是各家的公开动作或传闻,和这次爆料指向的是同一类压力,但不能混为一谈。
所以这条爆料真正值得关注的,不是谁要停更,而是停更的原因。当存储成本占掉整机三分之一,厂商能腾挪的空间就只剩下涨价、减配和少做几条线。对消费者来说,与其担心某个型号消失,不如留意它的定价和配置在接下来几个月怎么动。